

1. 서 론
2. 선행연구
3. 연구방법
3.1 지붕 태양광 사업 모델 개요
3.2 상계거래
3.3 직접 PPA(지붕임대 소비형)
3.4 단순임대(지붕임대 수익형)
4. 연구결과 및 평가
4.1 구미국가산업단지 전력 소비량 분포
4.2 지붕형 태양광 모델 경제성 사례 분석
4.3 모델 선택 및 투자회수에 대한 고찰
5. 결 론
기호 및 약어 설명
AECS : Annual Energy Cost Saving
CAPEX : Capital Expenditure
CAGR : Compound Annual Growth Rate
d : Annual decreasing rate of solar panel efficiency
NPV : Net Present Value
OPEX : Operating Expenditure
O&M : Operations & Management
PBP : Payback Period
PPA : Power Purchase Agreement
r : discount rate
REC : Renewable Energy Certificate
RE100 : Renewable Energy 100%
SMP : System Marginal Price
1. 서 론
기후 위기 대응을 위한 탄소중립 달성과 글로벌 기업들의 RE100 (Renewable Energy 100%) 이행 요구가 확대되면서 재생에너지의 안정적인 확보는 기업의 지속가능성과 경쟁력을 좌우하는 중요한 경영 과제로 부상하고 있다. 이러한 흐름 속에서 태양광 발전은 기술적 성숙도와 입지 활용성을 바탕으로 농업, 수상, 건물 일체형 등 다양한 형태로 진화하며 재생에너지 보급에 중요한 역할을 담당하고 있다.
산업단지는 대규모 전력 소비처인 동시에 넓은 공장 지붕이라는 유휴 부지를 확보하고 있어 재생에너지를 생산할 수 있는 유리한 여건을 갖추고 있다. 특히 구미시는 최근 탄소중립산단 대표 모델 구축 사업에 선정되어, 스마트 에너지 플랫폼 구축과 저탄소 그린 산단으로의 전환을 본격화하고 있다1). 해당 사업은 산단 내 에너지 자립률을 높이고 입주 기업의 에너지 비용을 절감하는 것을 핵심 골자로 하고 있어, 공장 지붕을 활용한 태양광 발전의 도입 가능성과 경제적 효과에 대한 관심이 높아지고 있다.
산업단지의 지붕형 태양광은 유휴 공간을 활용하기 때문에 추가적인 토지 전용과 이에 따른 환경 영향을 줄이면서 재생에너지 설비를 확대할 수 있다는 장점이 있다. 또한 생산된 전력을 사업장 내에서 소비할 경우 송배전 과정에서 발생하는 손실과 계통 부담을 완화하고, 기업의 전력비용 절감과 RE100 및 글로벌 공급망의 재생에너지 사용 요구에 대한 대응에도 기여할 수 있다2,3).
대한민국 정부는 산업단지 내 신재생에너지 보급 확산을 위해 금융지원을 강화하고 있다. Korea Energy Agency, Korea New and Renewable Energy Center (2025)에 따르면, ‘신재생에너지 금융지원사업’을 통해 산단 내 태양광 설치 기업에 연 1.75% 수준의 저리 융자를 제공하여 초기 투자비 부담을 완화하고 있다. 특히, ‘신재생에너지 보급지원(건물지원) 사업’으로 옥상형 태양광설비에 대하여 시설 자금을 지원하는 초기 투자비 지원정책을 제공해왔으며, 2026년에는 지원 용량을 1,000 kW까지 확대하였다4,5).
그러나, 정책적 지원과 지붕형 태양광의 잠재적 편익이 실제 기업의 투자로 곧바로 이어지는 것은 아니다. 산업단지 기업 현장에서는 태양광 사업 도입에 대한 불확실성이 여전히 존재하며, 기존의 태양광 경제성 분석은 주로 국가차원의 보급 효과나 전문 발전사업자의 사업 수익성을 중심으로 이루어져 왔다. 특히 별도의 에너지 전담 인력이 부족한 중소기업은 상계거래, 전력구매계약(Power Purchase Agreement, PPA), 지붕임대 등 다양한 사업 방식 중 자사의 전력소비 특성과 재무 여건에 적합한 대안을 선택하는 데 어려움을 겪고 있다. 사업 방식별 복잡한 수익구조, 초기 투자비 및 위험 부담에 관한 정보의 부족은 기업이 활용 가능한 지붕 공간을 보유하고 있음에도 태양광 도입을 주저하게 만드는 주요한 진입 장벽이 되고 있다6).
이에 본 연구는 구미국가산업단지 내 다수를 차지하고 있는 중소기업의 관점에서 적용 가능한 지붕 태양광 사업 모델들을 체계적으로 제시하고, 실제 기업 사례를 바탕으로 사업 모델별 경제성을 비교 분석하는 것을 목적으로 한다. 경제성 평가지표로는 기업이 실제로 투입한 자기자본과 그에 귀속되는 현금흐름을 반영한 자기자본 순현재가치(Equity Net Present Value, NPV)를 사용하며, 본 연구의 모든 분석은 기업의 자기자본 관점에서 수행한다7). 본 연구의 결과는 산단 입주 기업들에게 구체적인 지붕태양광 발전 가이드라인을 제시함으로써, 산업단지 공장 지붕의 적극적인 태양광 사업 확대를 이끌어내는 데 기여할 것으로 기대된다.
2. 선행연구
산업단지 내 태양광 보급이 강조되고 있음에도 아직까지는 제한적인 연구가 수행되어졌다. Jung et al. (2023)는 나주 에너지국가산단의 업종별 단위부하를 바탕으로 공장 옥상 및 주차장형 태양광 시스템을 분석하고, 부족한 전력량을 주변 발전소와 연계하는 기술적 연계 방안을 제시하였다8). Kim and Woo (2024)은 산단 인근 학교의 잉여 전력을 산단으로 조달하는 재생에너지 경제적 사업 모델을 제안하였다. 상계거래와 자가용 PPA 방식을 중심으로 계통한계가격(System Marginal Price, SMP) 및 신재생에너지공급인증서(Renewable Energy Certificate, REC) 변동에 따른 순현재가치를 평가하였다9). Kim and Kwon (2025)은 남동국가산단 협동조합의 사례와 같이 대형화 및 고출력화 되는 산단 태양광의 현황을 짚으며 모니터링 기술 뿐만 아니라, 화재 및 구조적 안전 등 국제 표준에 부합하는 안전 관리 체계 마련이 보급 확산의 선결 과제임을 지적하였다10).
산업단지 이외에도 농업지역, 수상지역, 공동주택단지 등을 대상으로 부가적인 공간을 활용한 태양광 발전에 관련된 연구도 최근 지속적인 관심이 되고 있다. 영농형 태양광에 관한 연구는 주로 특정 작물과의 병행 가능성 및 정밀한 경제성 산출 모델을 중심으로 전개되고 있다. Jo et al. (2023)는 독립지주형 영농병행 시스템을 활용하여 고부가가치 작물인 블루베리 재배와 태양광 발전을 병행한 실증 연구를 수행하여 독립지주형 모델의 경제적 타당성을 확인하였다11). Kim and Cho (2024)은 물가상승률, 계통한계가격, 신재생에너지 공급인증서 및 설비 운용 기간 등 세부 변수를 고려하여 대출 금리 등 금융 조건에 따른 민감도 분석을 제시하여 향후 정책 수립의 기초 자료를 제공하였다12).
수상 태양광은 입지 특성상 부유체 구조물의 재질과 정책적 가중치에 따라 경제성이 크게 변동되는 특징을 보인다. Kwak et al. (2022)는 부유체의 구조적 재질에 따른 경제성을 비교 분석하여 손익분기점이 비메탈 부유체 7 ~ 8년, 메탈 부유체 11 ~ 15년으로 평가되었다13). Lim and Kim (2024)는 탄소의 사회적 비용을 고려하여 수상 태양광의 경제성 변화를 고찰하였다14). 2044년까지의 SMP 및 REC 추정치를 바탕으로 육상 태양광과 비교 분석한 결과, 수상 태양광은 상대적으로 높은 자본적지출(Capital Expenditure, CAPEX)과 운영비용(Operating Expenditure, OPEX)에도 불구하고 높은 REC 가중치 덕분에 육상 대비 우월한 경제성을 확보하는 것으로 나타났고, 정책적 인센티브가 수상 태양광 사업의 타당성을 높이는 핵심 요인임을 입증하였다.
추가적으로 최근에는 개별 가구가 직접 설비를 소유하지 않고도 태양광 에너지를 이용할 수 있는 구독형 모델 및 커뮤니티 태양광에너지에 대한 연구가 제시되고 있다. Lim et al. (2023)는 서울지역의 공동주택을 대상으로 구독형 태양광 발전의 경제성을 시뮬레이션 기반으로 분석하였고15), Kim and Kim (2025)은 세종시를 대상으로 커뮤니티 태양광에너지 제도 도입을 위한 경제성을 분석하였다16).
기존 연구들은 산업단지, 영농, 수상 및 공동주택 등 다양한 입지에서 태양광 발전의 기술적·경제적 타당성을 분석해 왔다. 그러나 산업단지 지붕태양광에 관한 연구는 주로 보급 잠재량이나 정책적 타당성에 초점을 두고 있어, 개별 기업이 사업방식과 투자조건을 비교하여 도입 여부를 판단하는 데 활용할 수 있는 분석은 제한적이다. 따라서, 본 연구는 이러한 선행연구들의 방법론을 계승하되, 특히 산단의 중소기업이라는 관점에서 지붕태양광에 대한 상계거래, 직접 PPA, 단순임대 사업 모델 중 어떤 의사결정을 내리는 것이 경제적으로 유리한지를 비교할 수 있는 프레임워크를 제공하고, 구미 산단기업을 대상으로 지역적 실증사례를 연구한다는 점에서 학술적·실무적 의의를 갖는다.
3. 연구방법
3.1 지붕 태양광 사업 모델 개요
산단기업의 지붕 태양광 사업 모델에는 상계거래, 직접 PPA, 단순임대의 형태가 가능하다6,17). 상계거래는 기업이 태양광 설비를 직접설치하고 생산된 전력을 직접 소비하는 ‘자가설치 소비형’ 모델이다. 직접 PPA는 발전사가 기업 지붕을 임대하여 태양광 설비를 설치 및 운영하고, 기업은 생산된 전력을 별도의 가격으로 계약하여 소비하는 ‘지붕임대 소비형’ 모델이며, 단순임대는 기업의 지붕을 발전사에게 임대하고 단순히 지붕 임대료만 받는 ‘지붕임대 수익형’ 모델이다. 각 모델의 사업구조상 현금흐름, 투자비용, RE100인정 여부, 리스크 등에 대한 특징이 다르게 되며, 세부 내용을 Table 1에 정리하여 비교하였다.
Table 1
Characteristics of Rooftop Solar PV Business Models
현금흐름 관점에서는 상계거래와 직접 PPA는 전기료 절감의 결과가 있으며, 단순임대는 임대료에 대한 현금 수입이 있게 된다. 초기 투자비용에서는 상계거래는 기업이 직접 투자해야 하는 비용 부담이 있는 반면, 직접 PPA와 단순임대는 발전사가 투자를 하는 구조로서 기업은 초기 투자비용이 없다. RE100 인정 관련해서는 상계거래와 직접 PPA 모델에서는 기업의 RE100 성과로 인정받을 수 있으나, 단순임대는 발전사에 발전 성과가 귀속되고 지붕을 임대한 기업에서는 인정받을 수 없기에 주의해야 한다.
또한, 각 사업 모델에는 발생할 수 있는 여러 관점의 위험이 존재한다. 상계거래는 직접 투자하고 운영까지 하기 때문에 설비의 고장 및 관리에 대한 부담이 있는 단점이 있다. 직접 PPA는 계약기간 동안 현시점의 계통망 전기요금대비 상대적으로 저렴한 계약단가를 설정하게 되지만, 계통망 전기요금에 변동성이 발생할 수 있기 때문에 기대하는 전기료 절감의 효과에 변동이 발생할 수 있다. 단순임대의 경우에는 지붕 노후화 시에 보수비용이 발생할 수 있는 위험이 존재한다. 세 가지 사업모델 모두 사용자인 기업은 REC를 인정받지는 못하여 REC판매에 따른 추가수익을 기대할 수는 없고, 단순임대의 경우에만 발전사가 REC의 권한을 갖게 된다.
앞에서 제시한 각 모델의 정성적인 비교에 더하여, 각 모델의 정량적인 비교를 위하여 본 연구에서는 전체 사업기간에 발생하는 현금흐름에 대한 자기자본 순현재가치를 분석하였으며, 다음의 각 절에서는 상계거래, 직접 PPA, 단순임대에서의 순현재가치 분석 방법을 설명한다. 본 연구에서 고려하는 태양광 설비 범위는 주어진 지붕의 면적에 패널 n개를 설치하는 시스템 단위를 가정하고 있으며, 제한적인 지붕면적을 고려하여 규모의 경제의 효과에 따른 비용절감 등을 별도로 고려하지는 않았다.
3.2 상계거래
본 절에서는 상계거래 모델에서 태양광 설비의 전체 수명기간에 대하여 연간 전기요금 절감액의 순현재가치를 평가하는 방법을 설명한다. 상계거래 모델에 대해서 전기요금 절감액에 대한 순현재가치(NPV1)는 식(1)로 표현될 수 있다18).
: 상계거래 모델의 순현재가치(원)
: 기업의 초기 자기자본 투자액(원)
: t년차 태양광 발전에 따른 연간 전기요금 절감액(원/year)
: t년차 운영 유지 관리 비용(Operations & Management)(원/year)
: 연간 할인율
: 태양광 설비 전체 수명기간(year)
식(1)에서 사용된 세부 항목들에 대해서는 아래의 하위 섹션에서 하나씩 설명한다.
(1) 연간 전기요금 절감액()
생산된 태양광 전력량으로 기존 전력망에서의 소비전력을 대체할 수 있으므로 그에 상응하는 전기료를 절감할 수 있다. 이에 따른 연간 전기요금 절감액은 식(2)와 같이 정의된다19).
: t년차 태양광 발전량(kWh/year)
: t년차 한전 전력량 요금(경/중/최대부하 가중평균)(원/kWh)
: t년차 기후환경 요금, 9원/kWh(원/kWh)
: t년차 연료비조정요금, 5원/kWh(원/kWh)
: t년차 전력산업기반기금, , (원/kWh)
전력산업기반기금()을 다른 항목들로 대체하고 수식을 재정리하면 연간 전기요금 절감액은 식(3)으로 표현할 수 있다.
는 전력산업기반기금 요율로서 2026년 6월 기준 2.7%이다. 참고로, 계통망에 전기가 흘러 나가는 경우에는 거래수수료(0.1193원/kWh)를 한전에 지급해야 하지만, 상계거래 모델에서는 지붕에서 생산된 전기를 계통망에 연결 없이 전량 기업 내부에서 사용하기 때문에 고려대상이 아니다.
식(2)에서 t년차 태양광 발전량()는 매년 하락하는 태양광 효율에 영향을 받게되며, 하락률을 d로 설정하면 식(4)와 같이 태양광 발전량을 표현할 수 있고, 본 연구에서는 하락률 d를 약 0.4%로 가정하였다4).
: t년차 연간 태양광 발전량(kWh/year)
: 첫해 연간 태양광 발전량 (kWh/year)
: 태양광 설비의 정격용량 (kW)
: 연간 발전효율 감소율()
기존 연구에 의하면 대한민국에서의 하루 동안의 유효 일조량은 약 3.6시간으로 보고되고 있고, 본 연구에서도 해당 정보를 이용하였다20,21). 지붕면적(Rooftop Area)은 실제 태양광 설비가 설치될 수 있는 유효면적을 의미한다.
t년차 한전 전력량 요금()은 계절별 시간대별로 변동하게 되는데, 태양광의 시간대별 발전 비중을 고려하여 실제 절감되는 전기료의 수준을 계산하는 것이 필요하다. Table 2는 산업용(을) 고압A 선택II에 대하여 2026년 8월 1일 전기요금 기준으로 계절별 시간대별 발전비중, 부하 및 전력량 요금을 제시하고 있다22,23). 이를 기준으로 계절별 적용단가와 연간 단가에 대한 가중평균을 Table 3과 같이 구할 수 있고, 1차년도의 연간 가중평균 전력량 요금()은 166.3원/kWh으로 추산되었다.
전기요금은 인플레이션을 고려하여 매년 지속적으로 상승하는 모습이 있으며, 전력통계정보시스템에서 제공하는 지난 25년간(2000 ~ 2024) 산업용 전기요금의 연평균 상승률(Compound Annual Growth Rate, CAGR)은 약 4.3%로 분석되었다24). 본 연구에서는 약간 보수적 관점을 견지하기 위해 연간 상승률(g)을 4.0%/year로 조정하여 적용하였고, 해당 수식은 식(5)로 표현된다.
: 년차 한전 전력량요금 단가(원/kWh)
: 기준연도 한전 전력량요금 단가(원/kWh)
: 연간 전력량요금 상승률(4.0%/year)
Table 2
PV Generation Shares, Loads, and Electricity Tariffs by Season and Time of Day (Industrial Service (B), High Voltage A, Option II; Tariffs as of August 1, 2026)
Table 3
Weighted Average Seasonal and Annual Electricity Tariffs (Industrial Service (B), High Voltage A, Option II; Tariffs as of August 1, 2026)
(2) 초기투자금()
기업의 초기 자기자본 투자액()은 기본 투자금()에서 정부직접보조금(Subsidy)과 (정부)융자금(Debt)을 제외한 금액으로 식(6)으로 표현된다. 정부직접보조금은 2026기준으로 설비용량 200 kW이하까지 525,000원/kW을 지원하고 200 kW초과 1,000 kW까지 414,000원/kW를 지원한다5).
: 태양광 설비의 초기 총설치비(원)
: 정부 보조금, (*지원단가, 지원단가=525,000원/kW (200 kW이하), 414,000원/kW (200 kW초과 ~ 1,000 kW이하)(원)
: (정부)융자금(원)
추가로, 정부의 지원 형태가 직접 보조금이 아닌 저리의 융자금 보조인 경우에는 향후 원금과 이자를 모두 상환해야 하기 때문에 초기투자금에서 융자금만큼 감액하고, 향후 발생하는 현금흐름에서 이자와 원금을 갚아 나가게 된다. 이를 위해서는 앞서 식(1)에 제시한 순현재가치(NPV1)에 추가적인 현금흐름 항목들을 고려할 수 있는데, 이에 대한 세부 내용은 부록에서 설명한다(부록A 참조).
(3) 운영·유지관리 비용()
운영·유지관리 비용에는 일반적으로 정기 점검, 인버터 교체, 모듈 청소, 보험, 경상 유지관리 인건비 등이 포함되며, CAPEX 연동형 기법으로 다음과 같이 추정할 수 있다25).
: t년차 운영·유지관리비(원/year)
: 태양광 설비의 초기 총설치비(원)
: 초기 총설치비 대비 연간 운영·유지관리비율()
(4) 보조지표
상계거래의 경우는 초기 투자비용이 필요하기 때문에, 경제성 평가 보조 지표로서 투자금액이 회수되는 할인회수기간(Discounted Payback Period (Discounted PBP))과 투자수익률을 평가하는 내부수익률(Internal Rate of Return, IRR)이 기업입장에서는 관심 지표가 될 수 있다18). 할인회수기간은 프로젝트의 할인된 순현금수입 또는 비용절감액이 초기 투자비를 회수하는 데 걸리는 기간을 의미하며 식(8)로 계산될 수 있다. 이는 각 기간의 현금흐름을 현재가치로 할인한 후, 누적 현금흐름이 양으로 전환되는 시점으로 산정된다18).
내부수익률(IRR)은 식(1)의 순현재가치(NPV1)를 0이 되도록 하는 할인률(r*)을 의미하며, 식(9)로 표현될 수 있다18).
3.3 직접 PPA(지붕임대 소비형)
직접 PPA 모델에서는 발전사업자가 기업의 지붕을 임대하여 설비를 설치하여 운영하고, 수요자인 기업은 지붕을 제공하기 때문에 계통망의 전기요금 보다는 저렴한 전기요금(PPA 계약단가)을 지불하고 태양광으로 발전된 전기를 사용하게 되어 전기요금 절감의 효과가 발생한다.
직접 PPA 모델에 대해서 연간 전기요금 절감액에 대한 순현재가치(NPV2)는 식(10)으로 표현될 수 있다. 직접 태양광 설비를 운영하지 않기 때문에 상계거래 모델과는 다르게 순현재가치를 계산하는 수식에 운영유지관리비와 초기투자비 항목이 없다18).
식(10)에서 는 기업입장에서의 연간 전기요금 절감액(Annual Electricity Cost Saving)을 의미하며 식(11)과 같이 단위 계통망 전기요금()과 단위 PPA 계약단가()의 차이에 생산된 태양광 전력량을 곱하여 계산될 수 있다.
참고로, 수요자인 기업은 직접 투자를 하지 않아 초기 투자비가 없기 때문에, 상계거래 모델에서 검토한 할인회수기간과 내부수익률 같은 경제성 지표는 고려 대상이 아니다.
3.4 단순임대(지붕임대 수익형)
지붕임대 수익형 사업 모델에서는 단순히 지붕을 임대하고 임대료를 받는 형태의 사업모델로 연간 임대료 수입에 대한 순현재가치(NPV3)는 식(12)로 표현된다18). 본 연구에서는 t년차 토지임대료()는 40,000원/kW/year으로 가정하였다22).
4. 연구결과 및 평가
이번 장에서는 앞 장에서 제시한 연구방법론을 이용하여 구미 산업단지의 기업에 대한 사례분석을 제시한다. 이를 위하여, 2023년 구미산단 에너지자급자족 데이터톤26)에서 제공된 구미 산업단지 기업들의 전력사용량 데이터를 활용하여 군집분석을 통하여 대표적인 전력량 사용범위를 추정하였고, 특정 기업을 대표적으로 선정하여 앞서 제시한 세가지 지붕 태양형 사업모델에 대해서 경제성 분석을 수행한다.
4.1 구미국가산업단지 전력 소비량 분포
구미국가산업단지 기업들의 전체적인 전력 소비량 분포를 파악하기 위하여 K-Means 군집분석을 수행하였다. 엘보우 메서드를 활용하여 최적 군집수를 4개로 설정하였고, 군집분석 결과는 Table 4에 제시되었다. 대다수의 기업이 군집1에 속하고 군집1의 평균 연간 전력사용량은 약 1.1 GWh/year 로 추정되었고 약 96%의 기업이 군집1에 포함 되어있다. 또한, 연간 100 GWh 이상 사용하는 기업은 군집 3, 4에 11개 기업이 분포하고 있다. 이러한 결과는 소수의 대기업과 대다수의 중소기업이 분포하는 구미 산업단지의 특징을 잘 반영하고 있다. 따라서 본 연구의 사례 분석은 군집분석 결과 가장 높은 비중을 차지한 군집1의 전형적 기업을 대상으로 하였다. 군집 2 ~ 4와 같이 전력소비량이 큰 기업군에서는 발전 전력의 전량 자가소비 가능성이 높고 규모의 경제의 효과로 사업모델별 순현재가치가 군집1 대비 상대적으로 안정적으로 나타날 것으로 추정된다.
Table 4
Cluster Analysis Results for Companies in the Gumi Industrial Complex
| 군집 | 평균 연간 전력사용량(GWh/year) | 기업수 |
| 1 | 1.1 | 826 |
| 2 | 31.5 | 25 |
| 3 | 126.2 | 9 |
| 4 | 228.4 | 4 |
4.2 지붕형 태양광 모델 경제성 사례 분석
본 연구를 위하여 선정한 특정 기업은 구미국가산업1단지에 소재하는 중견기업으로 연간 약 2.0 GWh/yr의 전력소모량을 가지고 있고, 약 2,000 m2의 지붕 면적을 보유하고 있다. 기업의 보안을 위하여 기업명이나 다른 추가 상세한 정보를 제공하기에는 한계가 있다. 해당 기업은 그룹1에 포함되어 있으며, 충분한 지붕 면적을 보유하여 태양광 발전 가능성이 높은 중견기업을 사례분석 대상으로 선정하였다.
전체 지붕면적의 70% 정도를 가용면적으로 하고, 7 m2 당 1 kW 용량 설치를 가정하면 약 200 kW 용량의 태양광 설비를 설치할 수 있으며, 태양광 패널은 20년의 수명을 갖는다고 가정하였다. 대한민국 일발전시간 평균인 3.6 hour/day를 적용하면20), 첫 해 0.26 GWh의 발전량이 추정되고, 이는 해당 기업의 1년 전력소모량 2.0 GWh의 약 13%에 해당하기에 전량 자가소비를 한다는 전제와 부합한다. 또한, 대부분의 다른 산단 기업들도 지붕면적대비 전력사용량이 높아 발전된 태양관 전력의 전량 자가소비를 가정한 시나리오 분석이 타당하다.
Table 5는 각 사업모델에 대한 경제성 분석 결과를 제시하고 있다. 상계거래((a)기본)의 순현재가치가 약 425백만원, 직접 PPA (지붕임대 소비형)는 약 292백만원, 단순지붕임대는 약 100백만원으로 평가되어, 상계거래 사업모델이 가장 경제성이 높은 형태로 평가되었다. 또한, 상계거래 모델에서 세부적인 옵션((a)기본, (b)건물지원, (c)융자)에 대한 분석에서는 정부의 건물지원 옵션을 이용하는 것이 가장 높은 순현재가치(540백만원)가 추정되며, 융자지원 옵션 역시 기본 대비 높은 순현재가치(503백만원)로 추정되었다.
Table 5
Economic Feasibility Analysis by Business Model
순현재가치에서 가장 경제성이 있는 것으로 평가된 상계거래에 대하여 추가적인 상세 분석을 위하여, 상계거래((a)기본)에 해당하는 세부 연도별 현금흐름에 대하여 Fig. 1에 도식화하였다. 전기요금의 인플레이션을 고려하는 실제 현금흐름(Net Cash Flow (Nominal))은 시간이 흐를수록 상승함을 볼 수 있고, 현재가치 환산 현금흐름(Net Cash Flow (Present Value))은 큰 변동 없이 유사한 수준을 유지함을 확인할 수 있다. 특히, 현재가치 환산 현금흐름을 누적한 값인 누적 현재가치(Cumulative (Present Value))는 8년차에 처음으로 0보다 커지는 모습을 볼 수 있다. 이는 할인회수기간(Discounted PBP)이 8년이 되는 것을 의미하며 초기투자비는 8년 후면 회수할 수 있음을 확인할 수 있다.
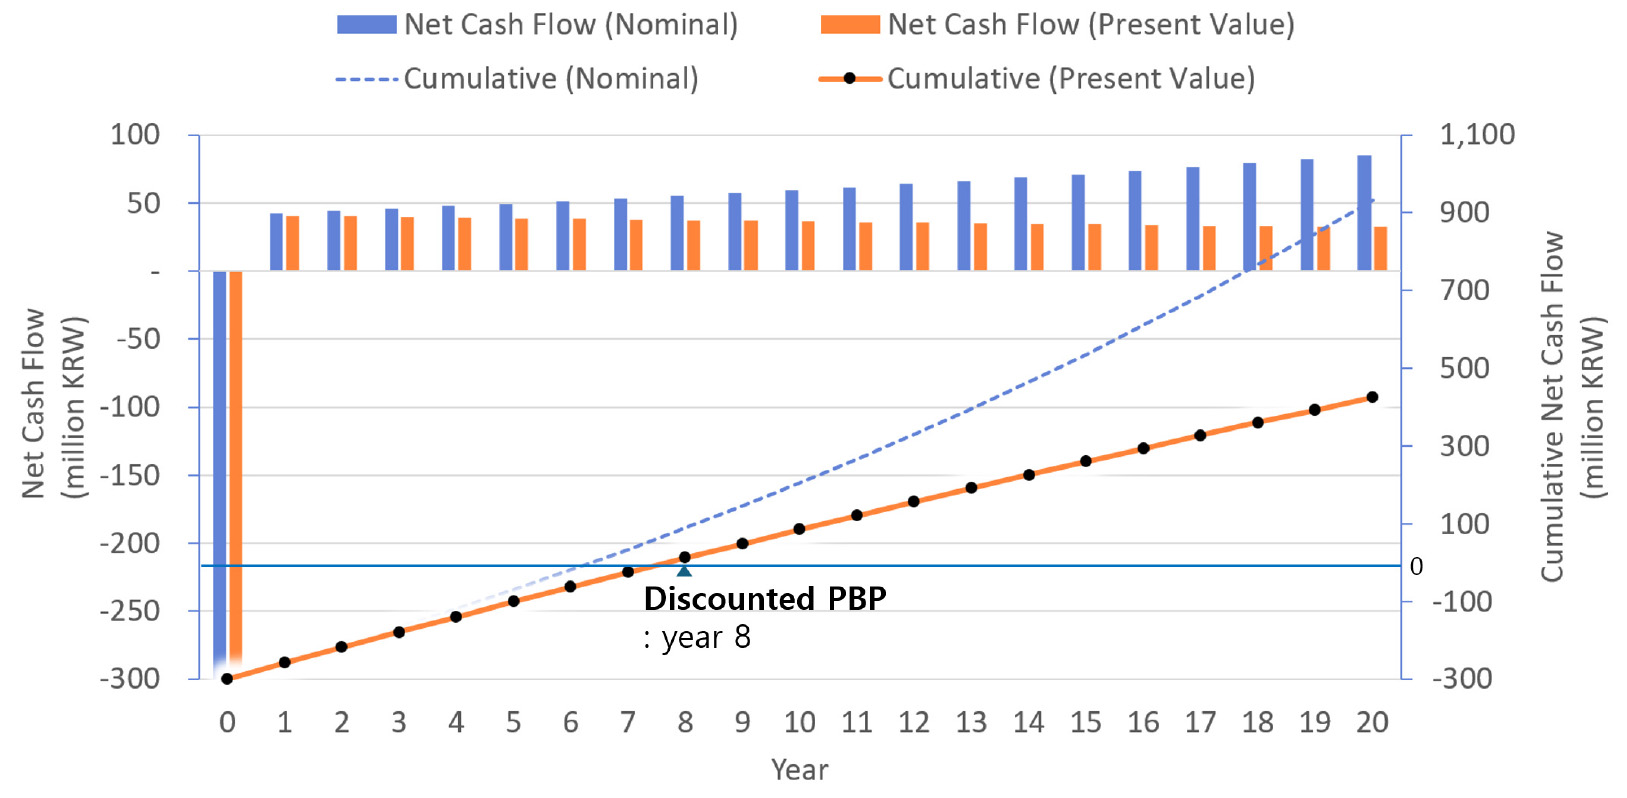
Fig. 2는 상계거래 모델의 세가지 옵션((a)기본, (b)건물지원, (c)융자)에 대한 연도별 누적 현재가치를 비교하고 있다. 연도별 누적 현재가치란 첫해부터 해당년도까지의 누적 현금흐름을 순현재가치로 환산한 값을 의미한다. 정부의 건물지원(b)과 융자지원(c)의 경우 초기 투자금이 정부보조금(Subsidy)와 융자금(Debt) 만큼 줄어드는 것을 볼 수 있다. 융자지원(c)는 정부 융자지원 정책인 5년거치 10년간 상환하는 조건을 적용한 것으로, 초반에는 가장 높은 순현재가치를 나타내고 있다. 하지만, 거치기간 이후부터 원금상환부담이 10년간 발생하여 상환기간 동안의 수익률이 상대적으로 하락함을 볼 수 있고 13년도차부터 건물지원(b) 대비 누적 순현재가치가 하락함을 확인할 수 있다.
상계거래 방식의 내부수익률(IRR)은 기본 17%, 건물지원 26%로 분석되었다. 이는 전반적으로 양호한 경제성을 나타내며, 특히 건물지원 모델의 경우 초기 투자부담 완화 효과로 인해 가장 높은 수익성을 보이는 것으로 평가된다. 참고로, 융자지원의 경우는 초기 투자금이 0원이고 이후 현금흐름이 모두 양수이기 때문에 내부수익률 분석은 해당사항 없다.
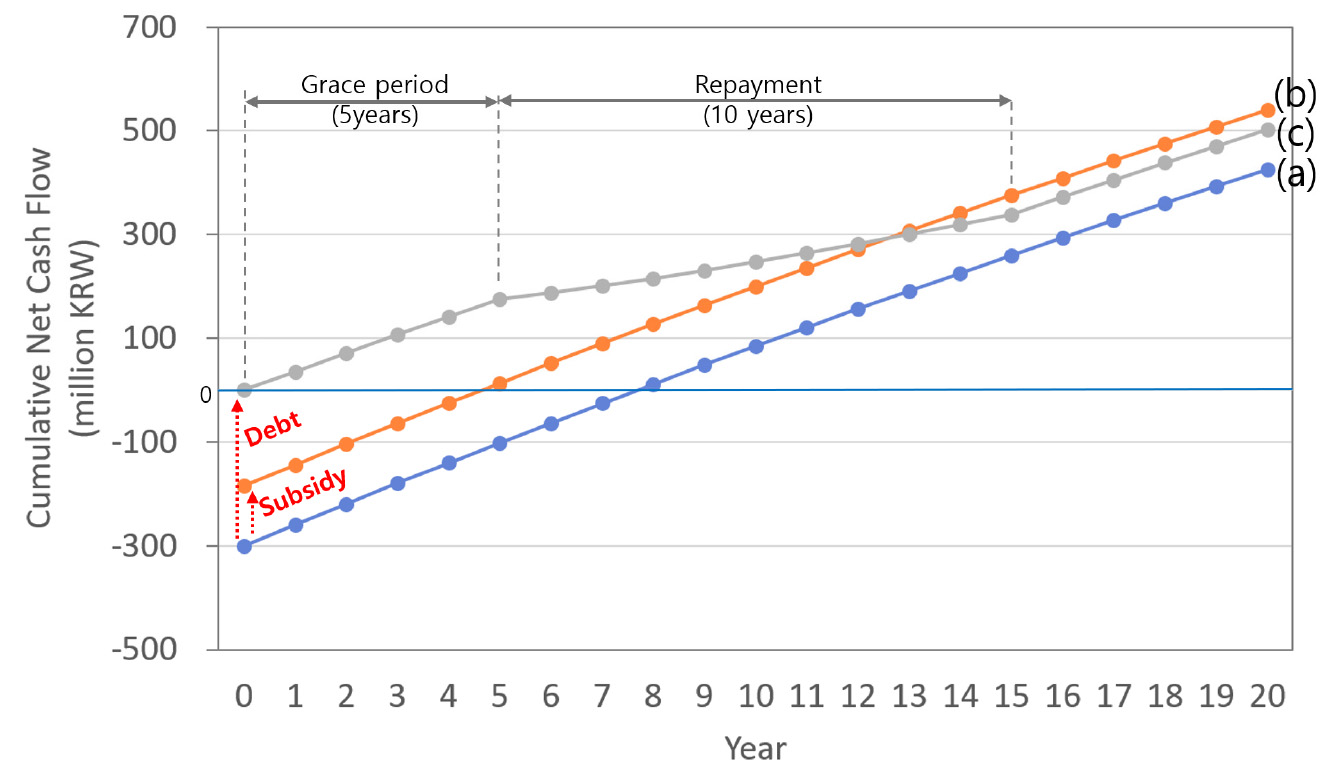
종합적으로 상계거래 방식 중 건물지원 모델은 정부 보조금을 통한 초기 자본지출의 절감 효과가 가장 뚜렷하게 나타났다. 분석 결과, 순현재가치 540백만 원, 할인회수기간 5년, 내부수익률 26%로 모든 경제성 지표에서 최우수 모델로 평가되었으며, 이는 기업이 지붕형 태양광 도입 시 재무적 가치 극대화와 투자 회수 리스크 최소화를 동시에 달성할 수 있는 방안임을 시사한다.
정부의 또다른 지원정책인 상계거래((c)융자)의 경우는 (a)기본 대비 순현재가치가 높게 평가되었고, 초기 대규모 자본지출 부담을 정부 지원 융자금으로 대체할 수 있어 기업의 유동성을 확보하고 자본 효율성을 제고할 수 있다는 전략적 이점이 존재한다.
4.3 모델 선택 및 투자회수에 대한 고찰
본 연구의 경제성 분석 결과는 지붕형 태양광 사업모델별 상대적 우위를 보여주지만, 순현재가치는 주요 입력 변수의 변화에 따라 달라질 수 있다. 특히 전기요금 상승률, 정부 보조금, 초기 투자비, 할인율, 발전 효율 및 운영유지관리비는 현금흐름의 크기와 시점을 동시에 변화시키는 핵심 요인이다. 따라서 본 연구의 결과는 현재의 정책 및 시장 조건을 전제로 한 기준 시나리오의 결과로 해석하는 것이 적절하다.
순현재가치를 증가시키는 대표적 요인은 전기요금 상승률, 정부 보조금, 발전량 증가, 저리 융자 조건이다. 전기요금이 상승할수록 자가소비를 통한 전기요금 절감액이 커지며, 정부 보조금은 초기 자본지출을 직접적으로 감소시켜 경제성을 크게 개선한다. 본 연구에서도 건물지원 옵션은 보조금 효과로 인해 가장 높은 경제성을 보이는 것으로 분석되었다. 또한 유효 일조시간이 길거나 모듈 효율 하락률이 낮을수록 전체 발전량이 증가하므로, 사업기간 동안의 누적 편익이 확대된다.
반대로 초기 투자비, 할인율, 운영유지관리비의 증가는 순현재가치를 감소시키는 요인이다. 설비 단가가 상승하면 초기 현금유출이 커지고, 할인율이 높아질수록 장래의 전기요금 절감액 또는 임대료 수입의 현재가치는 작아진다. 또한 인버터 교체, 정기 점검, 모듈 청소, 보험료 등 운영유지관리비가 증가하면 순현금흐름이 감소한다. 직접 PPA 모델의 경우에는 계통 전기요금과 PPA 계약단가 간 차이가 편익을 결정하므로, 향후 전기요금 체계 개편이나 계약단가 조건 변화가 경제성의 주요 변동 요인으로 작용할 수 있다.
이러한 변동성을 고려하면 기업은 단순히 기준 시나리오의 순현재가치 크기만으로 사업모델을 선택하기보다, 자사의 재무 여력, 전력 사용 특성, RE100 대응 필요성, 설비 관리 역량, 정부 지원사업 선정 가능성을 함께 검토해야 하며, 전반적인 실무적 지침에 대한 내용을 Table 6에 제시하였다. 특히 전기요금 상승률, 투자비, 보조금 수준 등 주요 변수가 일정 범위 내에서 변화할 때 순현재가치가 어떻게 달라지는지를 확인하는 민감도 분석은 향후 의사결정의 견고성을 높이는 보완 절차가 될 수 있다.
Table 6
Practical Criteria for Business Model Selection
또한 각 사업모델의 투자 회수 가능성을 높이기 위해서는 모델별 현금흐름 구조에 맞는 보완 전략이 필요하다. 상계거래 모델에서는 초기 투자비 절감이 가장 직접적인 투자 회수 촉진 요인이므로, 건물지원 보조금이나 저리 융자 등 정책자금의 확보가 중요하다. 본 연구에서도 건물지원 보조금을 활용할 경우 할인회수기간이 8년에서 5년으로 단축되고 순현재가치가 증가하는 것으로 나타났다. 아울러 다수 기업이 집단적으로 참여하면 설비 도입 단가를 낮추고 통합 운영관리를 통해 유지비용을 절감할 수 있어 전체 수익률 개선에 기여할 수 있다.
직접 PPA 모델에서는 계통 전기요금과 PPA 계약단가 사이의 격차를 안정적으로 확보하고, 생산 전력을 전량 내부에서 소비하여 역송에 따른 수수료와 정산 불확실성을 줄이는 것이 중요하다. 단순 지붕임대 모델에서는 지붕 노후화, 보수 책임, 구조 보강 범위를 계약 단계에서 명확히 하여 장기 임대수익의 안정성을 확보할 필요가 있다. 공통적으로는 행정 절차와 용어 체계의 단순화, 정기 세척 및 인버터 관리 등 데이터 기반 운영관리 고도화를 통해 투자 회수 시점을 앞당기고 장기 발전량을 안정적으로 유지하는 것이 요구된다.
5. 결 론
본 연구는 산업단지 공장 지붕형 태양광 사업모델에 대한 경제성 분석 프레임워크를 구축하고, 구미 국가산업단지 입주기업 사례를 대상으로 상계거래, 직접 PPA, 단순 지붕임대 모델의 경제성을 비교하였다. 분석 결과, 자가설치 소비형인 상계거래 모델이 가장 높은 경제적 편익을 보였으며, 특히 정부의 건물지원 또는 저리 융자와 결합될 경우 초기 투자 부담이 완화되어 투자 회수 가능성이 더욱 높아지는 것으로 나타났다. 이러한 결과는 산업단지 입주기업의 지붕형 태양광 도입 여부를 판단하기 위한 정량적 기준을 제공하며, 향후 산업단지 내 지붕형 태양광 보급 확대를 위한 기초자료로 활용될 수 있을 것이다.
다만 본 연구의 수익성 결과는 몇 가지 전제가 충족될 때 타당하게 해석될 수 있다. 우선 사례 기업과 같이 지붕 면적 대비 전력 소비량이 충분하여 발전 전력의 대부분을 사업장 내부에서 소비할 수 있어야 한다. 또한 전기요금 상승률, 설비 단가, 할인율, 운영유지관리비 및 정부 보조금 수준은 투자 회수기간을 좌우하는 주요 변수이다.
사업모델 선택 측면에서 상계거래는 충분한 전력 소비량과 설비 관리 역량을 갖추고 정책 자금 활용이 가능한 기업에 적합하다. 직접 PPA는 초기 자본지출을 부담하기 어렵지만 전기료 절감과 RE100 대응이 필요한 기업에 유효하며, 단순 지붕임대는 설비 투자와 운영 리스크 없이 유휴 지붕을 활용한 안정적 임대수익을 원하는 기업에 적합하다. 따라서 산업단지 기업은 기준 시나리오의 순현재가치 뿐만 아니라 자사의 전력 사용 특성, 투자 여력, 정책 지원 가능성, RE100 필요성을 함께 고려하여 사업모델을 선택해야 한다.
또한, 정부 지원사업의 예산은 신청 수요, 예산 소진 속도 및 정책적 우선순위에 따라 추가지원 또는 변경공고를 통해 조정될 수 있으므로, 기업은 선호하는 사업모델과 연계된 지원사업의 공고 일정 및 예산 소진 상황을 고려하여 사업계획을 면밀하게 수립한 이후에는 신속히 사업을 추진할 필요가 있다.
한편, 현행 정부 지원정책은 발전사업자 중심으로 설계되어 있어 수요기업의 관점에서 제도 이해와 참여 절차가 다소 복잡한 한계가 있다. 따라서 수요기업의 실질적인 참여를 확대하기 위해서는 이해하기 쉬운 용어 체계의 정비, 정책 및 행정절차의 단순화가 시급하다. 아울러 개별 중소기업의 투자 여건상 발생하는 한계를 보완하기 위해, 다수 기업의 집단적 참여를 통해 규모의 경제를 실현할 수 있는 제도적 지원방안이 함께 마련될 필요가 있다.
Appendix
상계거래-융자 모델에서는 매년 이자 혹은 원금에 대한 상환금액()를 고려해야 하며, 이를 고려한 최종적인 순현재가치()는 식(13)으로 표현할 수 있다18).
여기에서, 상환금액은 실제로 월별로 발생하는 현금유출 항목이나, 본 연구의 분석 단위가 1년이므로 연간 총상환액 기준으로 집계하여 현금흐름에 반영하였다. 본 연구는 세금 효과를 제외한 세전 기준의 자본지분 순현재가치를 산정하였으며, 이자비용의 세금공제 효과는 고려하지 않았다. 정부에서 대출한 총 금액을 L이라고 하고 정부 정책자금 대출 이자율을 i, 거치기간을 , 상환기간을 이라고 할 때, 원금균등 상환방식과 원리금 균등상환방식에 따라서 상환금액은 다음과 같이 표현할 수 있다18).
(1) 원금균등방식
거치 기간(예, 1 ~ 5년차) 동안에는 매년 이자만 상환하며, 이는 식(13)으로 표현된다.
상환 기간(예, 6 ~ 15년차) 동안에는 매년 균등한 원금과 남은 이자를 함께 상환해야 하므로 식(17)로 t년차의 상환금액을 결정할 수 있다.
(2) 원리금균등방식
거치 기간(예, 1 ~ 5년차) 동안 매년 발생하는 이자납부액은 원금균등방식과 동일하여 식(14)를 적용한다. 상환기간(예, 6 ~ 15년차) 동안에는 동일한 원리금을 상환해야 하며 상환금액은 다음의 식으로 결정된다.